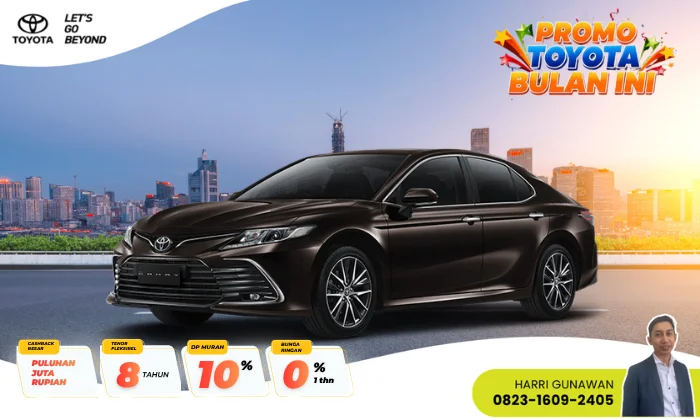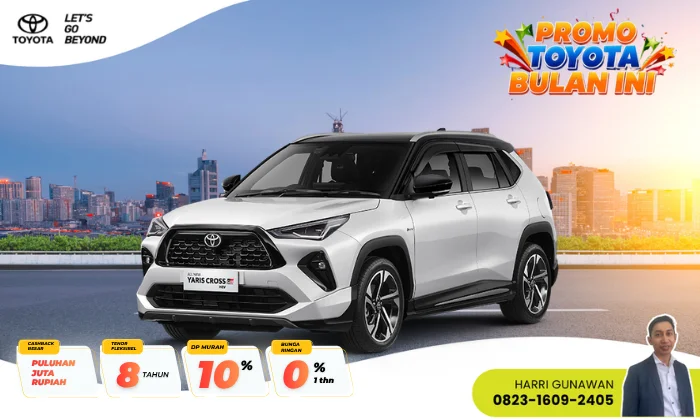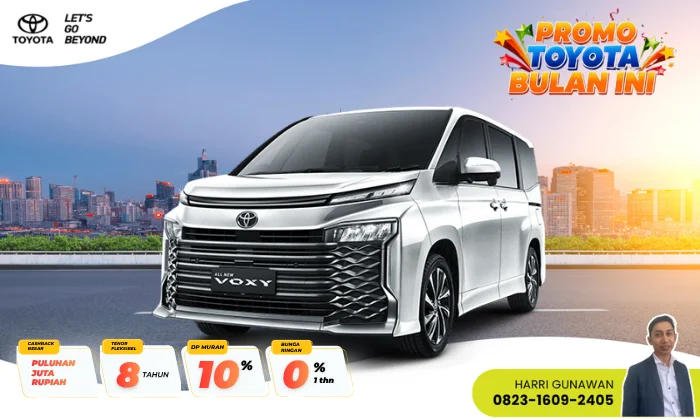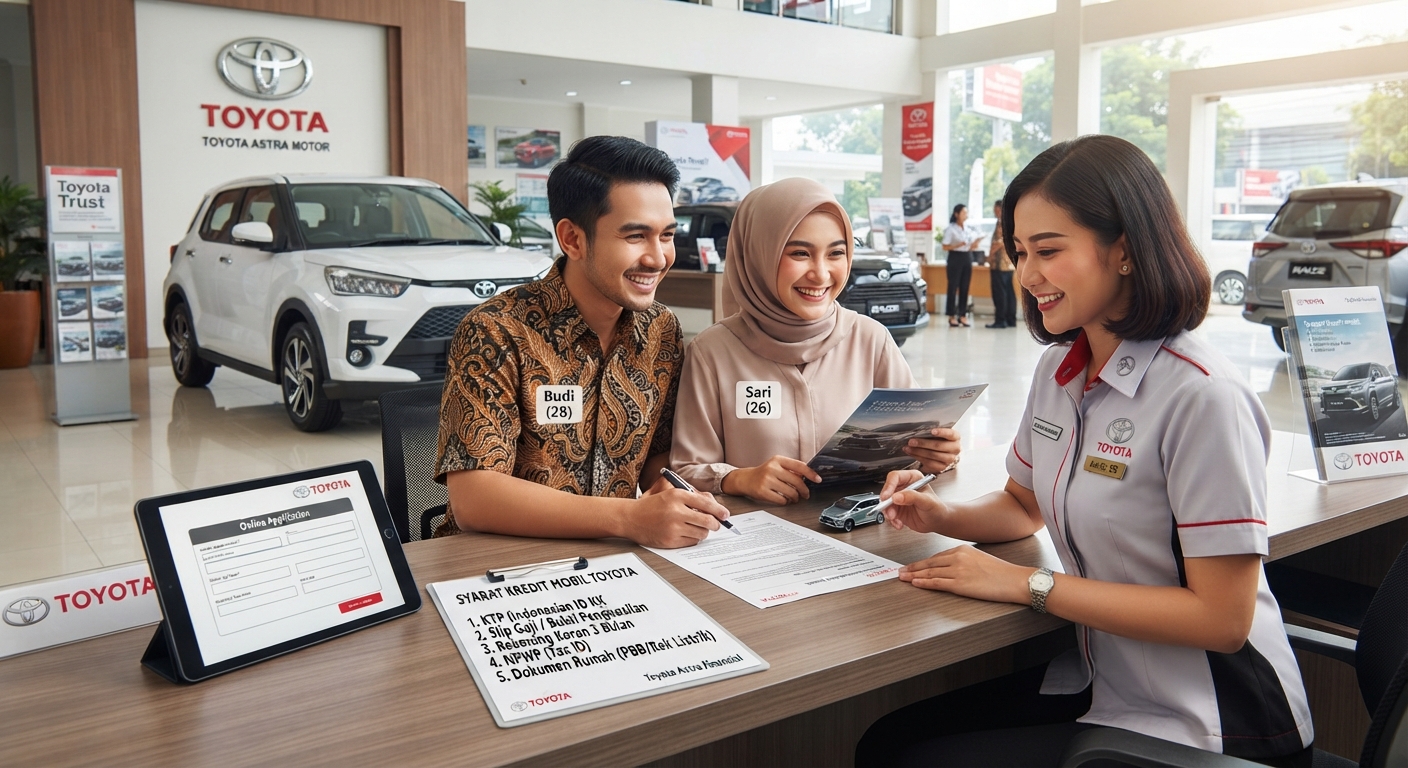
Memiliki mobil Toyota merupakan impian banyak masyarakat Indonesia. Merek ini memang sudah lama dikenal karena keandalannya, harga jual kembali yang tinggi, serta jaringan servis yang tersebar di seluruh Indonesia. Namun, tidak semua orang mampu membeli mobil secara tunai. Solusinya adalah dengan mengajukan kredit mobil. Sebelum mengajukan pembiayaan, ada baiknya Anda memahami terlebih dahulu **syarat kredit mobil Toyota** agar proses pengajuan berjalan lancar dan cepat disetujui.
Pada artikel ini, kami akan membahas secara lengkap mulai dari persyaratan dokumen, nominal uang muka, pilihan tenor, hingga tips agar pengajuan kredit Anda mudah disetujui. Simak penjelasannya sampai habis, ya!
## Mengapa Memilih Mobil Toyota?
Sebelum membahas syarat kreditnya, ada baiknya kita pahami dulu mengapa Toyota menjadi salah satu pilihan favorit masyarakat Indonesia. Toyota memiliki beberapa keunggulan yang membuatnya layak dibeli, baik secara tunai maupun kredit:
1. **Resale value tinggi** – Mobil Toyota terkenal tidak terlalu cepat turun nilainya dibanding merek lain. Artinya, jika suatu saat Anda ingin menjual kembali, harganya tetap kompetitif.
2. **Suku cadang mudah dicari** – Jaringan dealer dan bengkel resmi Toyota tersebar hingga ke berbagai kota kecil, sehingga perawatan tidak menjadi masalah.
3. **Pilihan model beragam** – Mulai dari city car seperti Agya, LMPV seperti Calya dan Avanza, hingga SUV seperti Rush, Fortuner, dan Innova Zenix.
4. **Biaya perawatan terjangkau** – Biaya servis rutin Toyota relatif murah dibandingkan merek mobil lain di kelasnya.
Dengan berbagai keunggulan tersebut, wajar jika banyak orang ingin memiliki mobil Toyota, salah satunya melalui skema kredit.
## Syarat Umum Kredit Mobil Toyota
Secara umum, **syarat kredit mobil Toyota** tidak jauh berbeda dengan syarat kredit mobil merek lainnya. Hal pertama yang perlu Anda penuhi adalah:
– **Warga Negara Indonesia (WNI)** dengan usia minimal 21 tahun saat pengajuan kredit.
– **Usia maksimal saat kredit lunas** umumnya 55–60 tahun, tergantung kebijakan perusahaan pembiayaan.
– **Memiliki penghasilan tetap atau tidak tetap** yang mampu ditunjukkan dengan dokumen pendukung.
– **Tidak memiliki catatan kredit buruk** atau riwayat gagal bayar pada lembaga keuangan lain. Perusahaan pembiayaan biasanya akan mengecek kelayakan kredit Anda melalui SLIK OJK.
Jika persyaratan dasar di atas sudah terpenuhi, langkah selanjutnya adalah menyiapkan dokumen sesuai status pekerjaan Anda.
## Syarat Kredit Mobil Toyota Berdasarkan Status Pekerjaan
Perusahaan pembiayaan atau leasing umumnya membagi calon debitur ke dalam beberapa kategori. Berikut penjelasan lengkapnya:
### 1. Karyawan Tetap
Jika Anda bekerja sebagai karyawan tetap di sebuah perusahaan, dokumen yang perlu disiapkan antara lain:
– Fotokopi e-KTP yang masih berlaku
– Fotokopi Kartu Keluarga (KK)
– NPWP (untuk pengajuan dengan nominal tertentu)
– Fotokopi slip gaji 1–3 bulan terakhir
– Surat keterangan kerja atau surat keterangan penghasilan dari perusahaan
– Rekening koran atau mutasi rekening 3 bulan terakhir
Umumnya, perusahaan pembiayaan mensyaratkan nominal cicilan tidak melebihi 30% dari penghasilan bulanan Anda. Jadi, jika penghasilan Anda Rp10 juta per bulan, idealnya cicilan mobil tidak lebih dari Rp3 juta per bulan.
### 2. Wiraniaga atau Wirausaha
Bagi Anda yang memiliki usaha sendiri, dokumen yang dibutuhkan sedikit lebih banyak, yaitu:
– Fotokopi e-KTP dan Kartu Keluarga
– NPWP pribadi dan/atau NPWP badan usaha
– Fotokopi izin usaha seperti NIB (Nomor Induk Berusaha) atau SIUP
– Rekening koran usaha 3–6 bulan terakhir
– Laporan keuangan usaha (jika ada)
– Surat keterangan usaha dari kelurahan atau instansi terkait
Wirausaha dengan omzet yang stabil dan tercatat jelas akan lebih mudah disetujui karena terbukti memiliki kemampuan membayar cicilan.
### 3. Profesional
Profesional seperti dokter, notaris, akuntan, atau konsultan juga bisa mengajukan kredit mobil Toyota. Dokumen yang diperlukan:
– Fotokopi e-KTP dan Kartu Keluarga
– NPWP
– Surat izin praktik atau sertifikat keahlian (misalnya STR untuk dokter)
– Rekening koran 3 bulan terakhir
– Bukti penghasilan seperti laporan pendapatan praktik
## Uang Muka (DP) untuk Kredit Mobil Toyota
Salah satu hal penting selain syarat dokumen adalah uang muka atau down payment. Berdasarkan aturan Lembaga Pembiayaan Otoritas Jasa Keuangan (OJK), uang muka minimal untuk mobil baru adalah **20% dari harga mobil**.
Sebagai gambaran, jika Anda ingin membeli Toyota Avanza dengan harga on the road sekitar Rp250 juta, maka DP minimal yang harus Anda siapkan adalah sekitar Rp50 juta. Sisanya sekitar Rp200 juta akan difasilitasi oleh perusahaan pembiayaan.
Meski demikian, Toyota melalui Toyota Astra Financial Services (TAFS) atau leasing mitra lainnya sering mengadakan program promosi, seperti:
– **DP ringan** mulai 15% untuk tipe tertentu
– **Bunga 0%** dengan tenor tertentu untuk model-model terpilih
– **Program trade-in** dengan potongan harga khusus jika Anda menukar mobil lama
Karena itu, sebelum mengajukan kredit, pastikan Anda menanyakan promo terbaru ke dealer Toyota terdekat agar mendapatkan penawaran terbaik.
## Pilihan Tenor dan Perhitungan Cicilan
Tenor adalah jangka waktu pembayaran kredit yang Anda pilih. Untuk kredit mobil Toyota, pilihan tenor yang tersedia umumnya mulai 12, 24, 36, 48, hingga 60 bulan. Berikut perkiraan simulasi untuk Toyota Calya dengan harga sekitar Rp180 juta dan DP 20%:
– **Tenor 12 bulan**: cicilan sekitar Rp11–12 juta per bulan
– **Tenor 24 bulan**: cicilan sekitar Rp6–6,5 juta per bulan
– **Tenor 36 bulan**: cicilan sekitar Rp4,5–5 juta per bulan
– **Tenor 48 bulan**: cicilan sekitar Rp3,5–4 juta per bulan
– **Tenor 60 bulan**: cicilan sekitar Rp3–3,5 juta per bulan
Perlu dicatat, semakin panjang tenor, semakin ringan cicilan bulanan, tetapi total bunga yang Anda bayarkan akan semakin besar. Sebaliknya, tenor pendek membuat cicilan lebih berat namun total pembayaran lebih hemat. Sesuaikan pilihan tenor dengan kondisi keuangan Anda.
## Bunga Kredit Mobil Toyota
Besaran bunga kredit mobil Toyota bervariasi tergantung pada perusahaan pembiayaan, tipe mobil, dan program yang sedang berjalan. Secara umum, bunga flat untuk mobil baru berkisar **3%–6% per tahun**, sementara mobil bekas bisa mencapai 7%–12% per tahun.
Beberapa faktor yang memengaruhi besaran bunga antara lain:
– **Tenor yang dipilih** – tenor pendek biasanya mendapatkan suku bunga lebih rendah
– **Nominal DP** – DP yang lebih besar dapat menurunkan suku bunga
– **Profil kredit pembeli** – calon debitur dengan riwayat kredit baik bisa mendapat penawaran bunga khusus
– **Program promosi** – pada momen tertentu seperti akhir tahun atau hari jadi Toyota, sering ada program bunga 0%
## Cara Mengajukan Kredit Mobil Toyota
Setelah semua syarat terpenuhi, berikut alur pengajuan kredit mobil Toyota yang bisa Anda ikuti:
1. **Kunjungi dealer Toyota terdekat** atau hubungi sales consultant untuk konsultasi model dan skema kredit.
2. **Pilih tipe mobil dan skema pembiayaan** sesuai anggaran, termasuk DP dan tenor.
3. **Siapkan dan serahkan dokumen** persyaratan sesuai status pekerjaan Anda.
4. **Tunggu proses survei dan analisa kredit** yang biasanya memakan waktu 1–3 hari kerja.
5. **Pengajuan disetujui**, lalu Anda tinggal menandatangani perjanjian pembiayaan dan membayar DP serta biaya-biaya awal.
6. **Serah terima unit** – mobil Anda siap dibawa pulang!
Kini banyak dealer Toyota juga menyediakan layanan pengajuan kredit secara online, sehingga prosesnya menjadi lebih cepat dan praktis.
## Tips Agar Pengajuan Kredit Mudah Disetujui
Agar pengajuan kredit mobil Toyota Anda tidak menemui kendala, berikut beberapa tips yang bisa Anda terapkan:
1. **Jaga catatan kredit tetap bersih.** Hindari tunggakan pada kartu kredit, KPR, atau pinjaman online. Cek dulu skor kredit Anda di SLIK OJK sebelum mengajukan.
2. **Siapkan DP secukupnya atau lebih.** DP di atas minimum akan meningkatkan peluang approval dan menurunkan beban cicilan.
3. **Pastikan rasio cicilan maksimal 30% dari penghasilan.** Jika terlalu berat, pertimbangkan memilih tipe mobil yang lebih terjangkau.
4. **Lengkapi dokumen sejak awal.** Dokumen yang lengkap mempercepat proses analisa kredit.
5. **Ajukan di masa promosi.** Manfaatkan program bunga 0% atau DP ringan yang sering tersedia di akhir tahun.
6. **Hindari mengajukan beberapa kredit sekaligus.** Terlalu banyak pengajuan dalam waktu singkat dapat menurunkan skor kelayakan kredit Anda.
## Pertanyaan yang Sering Diajukan
**Apakah bisa mengajukan kredit mobil Toyota tanpa DP?**
Beberapa leasing kadang menawarkan program DP 0%, namun biasanya dengan suku bunga lebih tinggi atau tenor terbatas. Program ini juga sering menggunakan skema tertentu seperti deposito tabungan yang dikunci.
**Berapa lama proses approval kredit mobil Toyota?**
Umumnya 1–3 hari kerja setelah dokumen lengkap, tergantung kebijakan perusahaan pembiayaan.
**Apakah bisa mencicil lebih cepat atau melunasi sebelum tenor habis?**
Bisa. Namun biasanya ada penalti pelunasan dipercepat sebesar beberapa persen dari sisa pokok hutang. Tanyakan detailnya ke perusahaan pembiayaan Anda.
## Kesimpulan
Memahami **syarat kredit mobil Toyota** merupakan langkah awal yang penting sebelum Anda memutuskan membeli mobil impian melalui skema pembiayaan. Secara umum, yang perlu Anda siapkan adalah dokumen identitas, bukti penghasilan sesuai status pekerjaan, uang muka minimal 20%, serta riwayat kredit yang bersih.
Dengan perencanaan keuangan yang matang dan memanfaatkan program promosi dari Toyota Astra Financial Services atau leasing mitra lainnya, memiliki mobil Toyota jauh lebih mudah dari yang Anda bayangkan. Jangan ragu untuk mengunjungi dealer Toyota terdekat dan berkonsultasi dengan sales consultant untuk mendapatkan simulasi kredit yang sesuai dengan anggaran Anda. Selamat berburu mobil impian!